
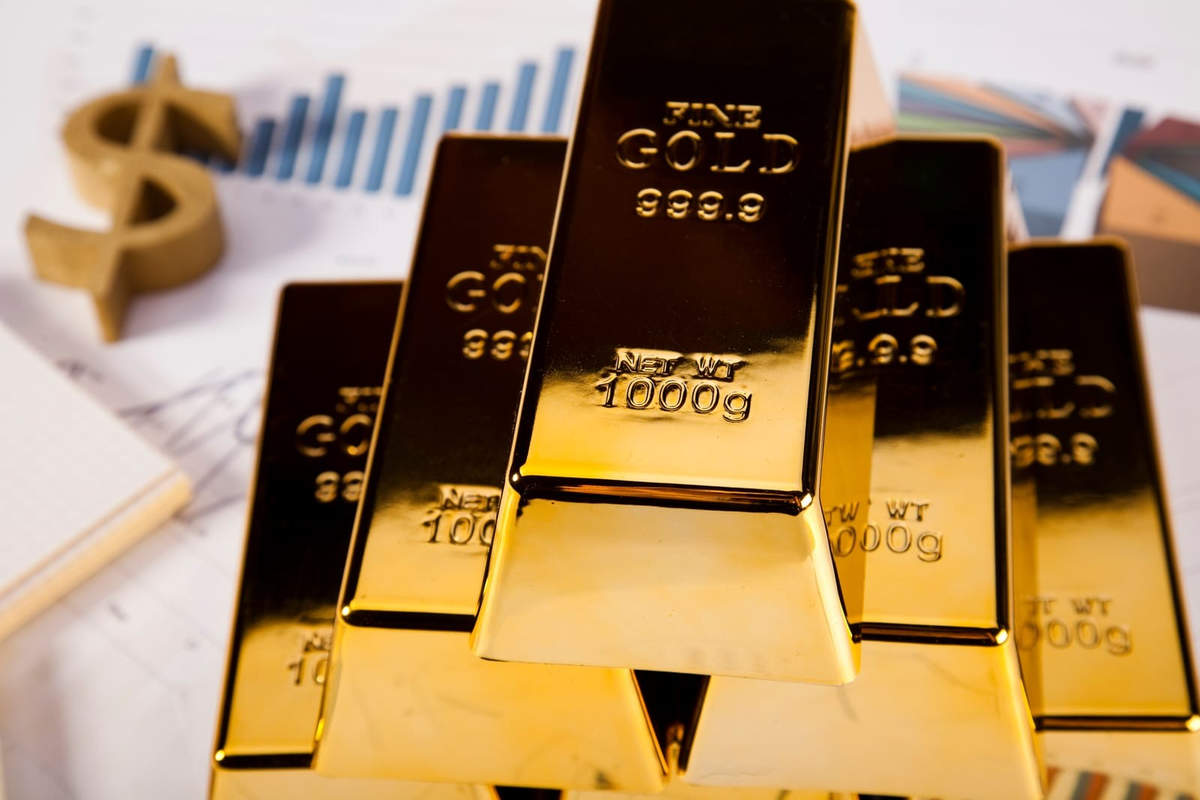
L’or, longtemps considéré comme la valeur refuge par excellence, traverse une crise majeure. Après un record de 5.600 dollars l’once en janvier 2026, le métal précieux a perdu 37% de sa valeur en moins de 10 mois, s’effondrant à 3.525 dollars. Pour un investisseur ayant acheté 10.000 euros d’or au sommet, cela représente une perte théorique de 3.700 euros. Cette dégringolade spectaculaire inverse complètement le scénario attendu et remet en question le statut historique de l’or comme couverture contre les risques.
Un record suivi d’une débâcle sans précédent
L’année 2025 avait marqué un tournant spectaculaire pour l’or. Avec plus de 50 records historiques enregistrés, les investisseurs s’étaient massivement précipités sur le métal jaune, inquiets des tensions géopolitiques, de l’endettement croissant des États et de la faiblesse du dollar américain. Les fonds d’investissement adossés à l’or, les fameux ETF (Exchange-Traded Funds), avaient enregistré un afflux net de 89 milliards de dollars en 2025, un record historique sans précédent.
Le cours avait culminé à 5.595 dollars l’once en janvier 2026, incarnant l’optimisme des investisseurs qui voyaient l’or comme une couverture idéale contre les turbulences mondiales. Cependant, cet élan s’est brisé presque aussi rapidement qu’il s’était constitué. En novembre 2026, le métal précieux s’était effondré à 3.742 dollars l’once, dévastant les portefeuilles de ceux qui avaient parié sur une protection durable. Cette chute représente le plus bas niveau depuis septembre 2025, marquant l’une des pires performances hebdomadaires de ces huit derniers mois.
L’inversion des taux d’intérêt: le principal coupable
Pour comprendre cette débâcle, il faut d’abord identifier le moteur de cette chute spectaculaire. Le principal responsable de ce retournement réside dans l’inversion des anticipations concernant les taux d’intérêt américains. Contrairement à ce que prévoyaient les investisseurs, les taux sont repartis à la hausse, une mauvaise nouvelle pour l’or.
Contrairement aux obligations ou aux placements bancaires, un lingot d’or ne génère aucun rendement d’intérêt. Pour réaliser un gain, le propriétaire doit espérer le revendre plus cher. Lorsque les taux d’intérêt sont faibles, cet inconvénient reste limité car les rendements alternatifs sont peu attractifs. Mais lorsque les taux remontent, les investisseurs peuvent obtenir des rendements intéressants sur d’autres placements, rendant l’or moins compétitif. La Réserve fédérale américaine a justement changé de stratégie face à la persistance de l’inflation, et les marchés anticipent désormais une nouvelle hausse de ses taux en décembre.
Cette remontée des taux favorise également le dollar américain, qui évolue à son plus haut niveau depuis 19 mois. Puisque l’or est coté en dollars, un dollar plus fort renchérit son prix pour les acheteurs étrangers et réduit la demande internationale. Les acheteurs utilisant des euros, des yens ou d’autres monnaies doivent dépenser davantage pour acheter la même quantité de métal précieux, ce qui décourage les acquisitions.
Les tensions géopolitiques ravivant l’inflation
La guerre au Moyen-Orient, débutée en février 2026, a également joué un rôle déterminant dans cette chute. En provoquant une flambée des prix de l’énergie, ces tensions ont alimenté les anticipations d’inflation et renforcé les prévisions de hausse des taux d’intérêt. Dans ce contexte, les obligations et les placements rémunérés deviennent bien plus attractifs que l’or, qui ne procure aucun rendement.
Les tensions géopolitiques auraient dû, en théorie, soutenir les cours de l’or en tant que valeur de sécurité. Or, l’inflation résultante a créé un scénario paradoxal où les rendements des obligations et autres actifs porteurs d’intérêts ont surpassé le métal précieux en attractivité.
La spéculation à court terme
Au-delà des facteurs macroéconomiques, les turbulences sur les marchés d’actions, notamment dans le secteur technologique, ont provoqué une vague de liquidations forcées. Les investisseurs confrontés à des pertes importantes ont dû vendre leurs placements en or pour récupérer rapidement des liquidités.
Le mécanisme est simple et dévastateur: lorsqu’un investisseur achète des actions à crédit et que leur valeur s’effondre, son courtier peut lui réclamer des garanties supplémentaires (appels de marge). Pour trouver l’argent nécessaire, il peut être amené à vendre d’autres actifs, notamment de l’or, qui se revend rapidement et facilement.
Selon le World Gold Council, les ETF nord-américains adossés au métal précieux ont enregistré 512 millions de dollars de sorties nettes en octobre. Les investisseurs spéculatifs occidentaux utilisant l’effet de levier, ces acteurs de court terme qui avaient investi massivement entre 2024 et début 2026, se sont empressés de quitter le marché lorsque les conditions économiques se sont détériorées.
Cette dynamique a transformé l’or en actif de liquidité plutôt qu’en valeur refuge. George Cheveley, gestionnaire de portefeuille chez Ninety One, l’explique bien: l’or se comporte désormais « en quelque sorte comme un actif risqué » plutôt que comme une couverture contre les risques. C’est exactement l’inverse de ce qu’on attendrait d’une valeur refuge.
L’écart croissant entre l’or physique et l’or papier
Un phénomène fascinant et contradictoire révèle la complexité du marché de l’or: il existe un large fossé entre la demande d’or physique et la demande d’or papier. Pendant que le cours s’effondrait, la demande mondiale d’or a diminué de 12%, mais inversement, la demande en pièces et lingots physiques a atteint 70% de plus que la moyenne des cinq années précédentes.
La bijouterie a également enregistré des sommets largement au-dessus de la moyenne historique. Logiquement, cette forte demande physique devrait faire envoler les prix. Mais le contraire s’est produit, car le recyclage du métal jaune s’est fait discret. Les ETF, cet or papier gérés comme des actions, ont enregistré des sorties massives. Les grandes banques et les hedge funds vendent à découvert dans l’espoir de gagner en cas de repli des cours, exercant une pression vendeuse supplémentaire.
Au COMEX, l’un des plus gros marchés de l’or papier, les réserves en or papier ont atteint un niveau particulièrement bas, amplifier le décalage avec la demande physique. Cette divergence illustre que le marché de l’or n’est pas monolithique: les investisseurs instituannels et spéculatifs dominent les mouvements de prix, tandis que les acheteurs réels de pièces et lingots cherchent à se constituer des réserves physiques.
Les banques centrales: contrepoids stratégique malgré la crise
Face à ce déchaînement spéculatif, les banques centrales se distinguent par une stratégie radicalement opposée. Depuis 2022, suite au gel d’une partie des réserves russes détenues à l’étranger après l’invasion de l’Ukraine, l’or physique est apparu comme une protection contre les risques de sanctions internationales.
Contrairement aux devises, l’or n’est émis par aucun État et, lorsqu’il est conservé sur le territoire national, il est moins exposé aux gels d’avoirs. Cette réalité géopolitique a transformé l’or en outil d’indépendance financière pour les grandes puissances. Les achats d’or des banques centrales progressent régulièrement: 321 tonnes d’or ont été achetées au troisième trimestre 2026, soit 42% de plus qu’au troisième trimestre 2025.
Pékin, en particulier, cherche à diversifier ses réserves, à se protéger des tensions géopolitiques avec Washington et à renforcer son autonomie financière. L’or devient ainsi autant un actif économique qu’un instrument politique de réduction de la dépendance au dollar américain. Depuis la décennie précédente, les banques centrales achètent chaque année environ deux fois plus d’or qu’auparavant.
Perspectives: rebond possible malgré le pessimisme ambiant
Malgré la débâcle actuelle, certains experts maintiennent leur confiance dans les perspectives à long terme du métal précieux. UBS, par exemple, a abaissé son objectif de cours pour la fin 2026 à 4.500 dollars, mais continue d’anticiper une remontée à 5.000 dollars fin 2027. La banque suisse estime que les ventes actuelles ne remettent pas en cause l’attrait fondamental de l’or.
Cette perspective optimiste repose sur plusieurs piliers: la poursuite des achats des banques centrales, les inquiétudes persistantes liées à l’endettement des États, et l’éventuelle détente des taux d’intérêt américains qui rendrait le métal précieux de nouveau plus attractif. Suki Cooper, responsable mondiale de la recherche sur les matières premières chez Standard Chartered, explique que l’or remplit actuellement deux fonctions: celle de fournisseur de liquidités (en cas de turbulences boursières) et celle d’actif dont le prix évolue en fonction des rendements réels et nominaux.
L’or conserve donc une double valeur: économique pour les investisseurs et politique pour les banques centrales. Cette dualité suggère que malgré la chute spectaculaire actuelle, le métal jaune conserve un rôle stratégique dans les portefeuilles mondiaux et les réserves souveraines.
⚠️ Or : jusqu’où la baisse ?
00:00 Actualités de l’#or #gold
09:10 Commitment of traders
13:00 Analyse technique de l’or
15:45 #Platine et #palladium
16:33 #argent #silverMises à jour 2 fois par semaine? Follow Me!
1/2 https://t.co/TVREPxj4hF
— Tradosaure (@tradosaure) November 21, 2026
La valeur refuge ne protège plus: pourquoi l’or a perdu 37% de sa valeur en moins de 10 mois et continue de sombrer
https://t.co/JtWJiz0mBY— BFM (@BFMTV) November 20, 2026